Imposto Seletivo: entenda o novo tributo da Reforma Tributária e seus impactos para empresas e consumidores
A Reforma Tributária brasileira trouxe uma das maiores mudanças no sistema de arrecadação de impostos das últimas décadas. Entre as novidades está o Imposto Seletivo (IS), um tributo federal criado para incidir sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Conhecido popularmente como "imposto do pecado", o Imposto Seletivo faz parte da nova estrutura tributária que começará a ser implantada gradualmente nos próximos anos e deverá impactar diretamente empresas, consumidores e diversos setores da economia.
O que é o Imposto Seletivo?
O Imposto Seletivo é um tributo de competência da União criado com o objetivo de desestimular o consumo de determinados produtos e serviços. Diferentemente de outros impostos que têm como foco principal a arrecadação, o IS também possui uma função regulatória, buscando influenciar hábitos de consumo por meio da tributação.
A lógica é simples: quanto maior o potencial de dano à saúde da população ou ao meio ambiente, maior poderá ser a carga tributária aplicada ao produto ou serviço.
Quais produtos serão afetados?
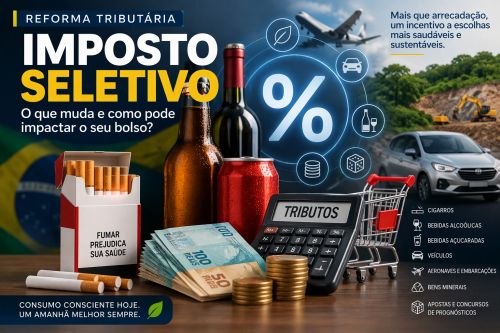
Entre os itens que poderão ser tributados pelo Imposto Seletivo estão:
Cigarros e produtos derivados do tabaco;
Bebidas alcoólicas;
Refrigerantes e bebidas açucaradas;
Veículos com maior impacto ambiental;
Embarcações e aeronaves em determinadas situações;
Recursos minerais extraídos;
Apostas e concursos de prognósticos.
A lista definitiva e as respectivas alíquotas serão regulamentadas pelo governo federal dentro das regras estabelecidas pela Reforma Tributária.
Quando o novo imposto entra em vigor?
A previsão é que o Imposto Seletivo comece a ser cobrado a partir de 2027, acompanhando o período de transição que está sendo implementado para o novo sistema tributário nacional.
A mudança ocorrerá de forma gradual, permitindo que empresas e contribuintes adaptem seus sistemas, processos e estratégias financeiras ao novo modelo.
O Imposto Seletivo substitui algum tributo atual?
Uma das dúvidas mais frequentes é se o Imposto Seletivo substituirá algum imposto já existente.
A resposta é sim, mas de forma parcial.
O novo tributo ocupará parte do espaço atualmente exercido pelo IPI (Imposto sobre Produtos Industrializados), especialmente na tributação de produtos que o governo deseja desestimular.
Contudo, o IS não é apenas uma troca de nome. Ele integra uma reformulação ampla do sistema tributário brasileiro.
Como ficará o sistema tributário?
A Reforma Tributária prevê a substituição de cinco tributos atuais por uma nova estrutura baseada em três impostos principais.
Tributos que serão extintos ou substituídos
PIS;
Cofins;
ICMS;
ISS;
Grande parte do IPI.
Novos tributos criados
CBS (Contribuição sobre Bens e Serviços)
Substituirá o PIS, a Cofins e parte das funções atualmente desempenhadas pelo IPI.
IBS (Imposto sobre Bens e Serviços)
Substituirá o ICMS, que é estadual, e o ISS, que é municipal.
IS (Imposto Seletivo)
Incidirá sobre produtos e serviços considerados nocivos à saúde ou ao meio ambiente.
Na prática, a estrutura tributária brasileira passará por uma simplificação, reduzindo a quantidade de tributos sobre o consumo e criando um modelo mais próximo dos sistemas adotados em diversos países.
O que muda para as empresas?
As empresas que fabricam, importam ou comercializam produtos sujeitos ao Imposto Seletivo precisarão promover adequações significativas em suas operações.
Entre os principais desafios estão:
Atualização dos sistemas fiscais;
Adequação de documentos eletrônicos e notas fiscais;
Revisão da formação de preços;
Reavaliação de margens de lucro;
Ajustes nos controles tributários e contábeis;
Planejamento financeiro para absorver os impactos da nova tributação.
Especialistas alertam que a adaptação antecipada poderá ser um diferencial para evitar problemas operacionais durante o período de transição.
E para o consumidor?
O consumidor deverá sentir os efeitos do Imposto Seletivo principalmente nos preços.
Como o objetivo do tributo é reduzir o consumo de determinados produtos, a tendência é que itens como cigarros, bebidas alcoólicas e bebidas açucaradas fiquem mais caros.
O percentual do aumento dependerá das alíquotas definidas pelo governo e da forma como cada empresa decidirá repassar os custos ao preço final.
Os defensores e os críticos da medida
Os defensores do Imposto Seletivo afirmam que a medida poderá contribuir para a melhoria da saúde pública e para a redução dos impactos ambientais, incentivando escolhas de consumo mais sustentáveis.
Já os críticos argumentam que a elevação da carga tributária pode aumentar preços ao consumidor, afetar determinados setores produtivos e gerar impactos econômicos em cadeias específicas da indústria.
O debate continua entre governo, setor produtivo e especialistas, enquanto as regras complementares seguem sendo regulamentadas.
Conclusão
O Imposto Seletivo representa uma das principais novidades da Reforma Tributária brasileira. Mais do que um novo tributo, ele faz parte de uma profunda transformação no sistema de impostos sobre o consumo no país.
Para empresas, o momento é de planejamento e adaptação. Para consumidores, a principal mudança deverá ser percebida no preço de produtos considerados prejudiciais à saúde ou ao meio ambiente.
À medida que as regulamentações forem sendo concluídas, será possível medir com maior precisão os impactos econômicos e sociais dessa nova etapa da tributação brasileira.